Wer schon mal eine Wohnung gesucht oder einen Kredit beantragt hat, kennt das Gefühl: Eine einzige Zahl entscheidet plötzlich mit darüber, ob der Vermieter zusagt oder die Bank ablehnt. Der SCHUFA-Score galt lange als Blackbox – kaum jemand wusste genau, wie er zustande kommt. Seit diesem Jahr hat sich daran grundlegend etwas geändert.
Vom Prozentwert zur Punkteskala
Bis März 2026 arbeitete die SCHUFA mit dem klassischen Basisscore, einem Prozentwert zwischen 0 und 100, dessen genaue Berechnung sie nie offenlegte. Dazu kamen mehrere Branchenscores, die für Banken, Online-Händler oder Mobilfunkanbieter jeweils unterschiedlich ausfielen. Am 17. März 2026 hat die Auskunftei ihr komplettes Bewertungssystem umgestellt [1]. Statt eines Prozentwerts gibt es jetzt einen einheitlichen Punktescore zwischen 100 und 999 – für Verbraucher und Unternehmen denselben Wert. Die Unterscheidung zwischen Basisscore und Branchenscores fällt komplett weg.
Zwölf Kriterien statt Blackbox
Zwölf klar benannte Kriterien fließen in den neuen Score ein, statt der früheren rund 250 undurchsichtigen Faktoren [2]. Am stärksten wiegt, ob Zahlungsstörungen vorliegen – hier lassen sich bei pünktlicher Zahlung bis zu 264 Punkte holen, bei offenen Forderungen dagegen null. Daneben zählen unter anderem das Alter des ältesten Bankvertrags, die Anzahl neu eröffneter Konten oder Kreditkarten in den letzten zwölf Monaten sowie ein bestehender Immobilienkredit, der sich positiv auswirkt.
Für die Bank ist der SCHUFA-Score allerdings nur ein Teil der Kreditprüfung. Sie kann zusätzlich eigene Daten und Kriterien wie Einkommen, Beschäftigung und bestehende finanzielle Verpflichtungen berücksichtigen. Wer genauer wissen möchte, wie Banken bei der Kreditvergabe die SCHUFA prüfen und was darüber hinaus in die Bonitätseinschätzung einfließt, findet dazu eine ausführlichere Einordnung.
Die Klassen im neuen System
Aus der Summe der Einzelkriterien ergibt sich eine von fünf Bonitätsklassen:
- Ab 776 Punkten gilt die Bonität als „hervorragend“ und öffnet in der Regel die besten Kreditkonditionen, ab 709 Punkten als „gut“ [3]
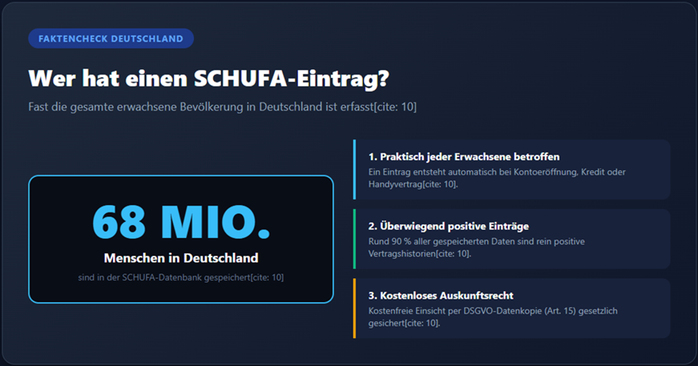
Liegen offene Zahlungsstörungen vor, wird gar kein Score berechnet – stattdessen erscheint der Hinweis „Kein Score vorhanden“, bis die Forderung beglichen ist. Wichtig zu wissen: Rund 68 Millionen Menschen in Deutschland haben einen SCHUFA-Eintrag, betroffen ist also praktisch jeder, der schon mal ein Konto eröffnet oder einen Vertrag abgeschlossen hat.
Rechtsstreit um Transparenz läuft weiter
Ganz ausgestanden ist das Thema Transparenz trotz der Reform noch nicht. Der Bundesgerichtshof hat sich Mitte 2026 in vier parallelen Verfahren damit befasst, wie tief die SCHUFA Einblick in ihr Berechnungsverfahren geben muss [4]. Auslöser war ein Urteil des Europäischen Gerichtshofs von Ende 2023, wonach Auskunfteien offenlegen müssen, welche Faktoren in automatisierte Bonitätsentscheidungen einfließen.
Die neue Kriterienliste ist auch eine direkte Reaktion darauf. Bis Ende 2028 laufen altes und neues Verfahren allerdings noch parallel, was in der Übergangszeit für Verwirrung sorgen kann, wenn zwei Unternehmen zu unterschiedlichen Zeitpunkten unterschiedliche Werte für dieselbe Person ausweisen.
Was Verbraucher jetzt tun können
Der eigene Score lässt sich seit der Reform kostenlos im neuen SCHUFA-Account einsehen, sofern man sich vorher per Online-Ausweisfunktion oder eID-Karte registriert und identifiziert hat. Alternativ bleibt der klassische Weg über die kostenlose Datenkopie nach Artikel 15 DSGVO, die postalisch zugestellt wird und sämtliche gespeicherten Daten samt Score-Werten enthält. Wer einen unerwartet niedrigen Score entdeckt, sollte zunächst die eigenen Daten auf Fehler prüfen, statt in Panik zu verfallen – veraltete oder falsche Einträge lassen sich korrigieren oder löschen lassen.
Vorsicht ist auch bei Drohungen mit angeblichen SCHUFA-Einträgen geboten: Erst kürzlich warnte die Verbraucherzentrale Sachsen vor unterschobenen Online-Abo-Rechnungen, bei denen Betroffene mit angedrohten SCHUFA-Einträgen unter Druck gesetzt wurden, obwohl nie ein wirksamer Vertrag zustande kam. Von kostenpflichtigen Drittanbietern, die eine angeblich bessere Auskunft versprechen, raten Verbraucherschützer ebenfalls ausdrücklich ab: Die reguläre Auskunft ist ein gesetzlich verankertes Recht, kein Produkt, für das man zusätzlich zahlen müsste.
Häufig gestellte Fragen
Seit wann gilt der neue SCHUFA-Score?
Seit dem 17. März 2026. Er ersetzt den bisherigen Basisscore sowie alle Branchenscores.
Wie hoch muss mein Score für gute Kreditkonditionen sein?
Ab 709 Punkten gilt die Bonität als gut, ab 776 Punkten als hervorragend – darunter wird es je nach Kreditgeber schwieriger oder teurer.
Kostet die Einsicht in meinen SCHUFA-Score etwas?
Nein. Sowohl der SCHUFA-Account als auch die Datenkopie nach Artikel 15 DSGVO sind kostenlos.
Welches Kriterium wiegt beim neuen Score am schwersten?
Zahlungsstörungen. Wer pünktlich zahlt, kann hier bis zu 264 der maximal 999 Punkte erreichen.
Was passiert, wenn ich offene Zahlungsstörungen habe?
Dann wird gar kein Score berechnet, bis die Forderung beglichen ist – statt eines Wertes erscheint „Kein Score vorhanden“.
Quellen
[1] SCHUFA Holding AG, Newsroom: „Neuer SCHUFA-Score ab 17. März“: https://www.schufa.de/newsroom/bonitaet/neuer-schufa-score-17-maerz-wissen/
[2] Verbraucherzentrale NRW, Pressemitteilung vom 13.03.2026: https://www.verbraucherzentrale.nrw/pressemitteilungen/neuer-schufascore-ab-17-maerz-was-sich-aendert-und-was-nicht-118286
[3] ADAC, „SCHUFA-Score 2026: Das neue Bewertungssystem einfach erklärt“: https://www.adac.de/produkte/finanzdienstleistungen/finanzratgeber/schufa-score/
[4] beck-aktuell, „Schufa-Score: Wie transparent muss die Berechnung sein?“, 18.06.2026: https://www.beck-aktuell.de/heute-im-recht/rechtsgeschehen/bgh-schufascore-transparenz-2026-06-18
Keine Kommentare bisher