Für viele Bankkunden, die früher ihre Bankfiliale gleich um die Ecke hatten, ist dieser Weg nun deutlich länger geworden. Die Zahl der Niederlassungsschließungen nimmt, nicht nur in Leipzig, rasant zu, was unter anderem daran liegt, dass immer mehr Dinge ausschließlich online abgewickelt werden und die Banken so natürlich auch Personal- und Objektkosten einsparen können.
Die Schließungen vieler Bankfilialen sollten für uns Bankkunden eigentlich Anlass genug sein, wirklich mal genau hinzusehen und zu analysieren, welche Leistungen der eigenen Bank, die man bis dato genoss, nun eigentlich alle wegfallen, beziehungsweise, welche denn noch unterm Strich übrig bleiben. Denn dass es bis zur Schließung, der kleinen Bankfiliale um die Ecke, ein echter Vorteil war, dass diese nur einen Steinwurf von der eigenen Wohnung entfernt war, liegt auf der Hand. Fällt dieser Vorteil nun aber aus dem Angebotsportfolio heraus, was bleibt eigentlich übrig und ist sie denn trotzdem immer noch die beste Bankoption?
Welche Leistungen verschwinden, wenn der Standort schließt?
Oft verbleibt nach einer Filialschließung zumindest der Bankautomat am Standort, sodass weiterhin keine längeren Wege erforderlich sind, um Geld abzuheben. Beratung vor Ort dagegen erfolgt entweder in einer anderen Filiale oder nur per Telefon oder Video. Dies ist allerdings nicht für alle Kunden ein ausreichender Service. Es ist daher ratsam, bei einer angekündigten Schließung der Filiale frühzeitig zu prüfen, ob die angebotenen Servicealternativen den persönlichen Anforderungen tatsächlich noch gerecht werden.
Wer feststellt, dass dies eher nicht der Fall ist, kann selbstverständlich jederzeit problemlos sein Girokonto wechseln und Angebote vergleichen. Für Bankkunden, die ohnehin kaum den Schalter genutzt haben, geht es dabei gar nicht immer um persönliche Beratung vor Ort, sondern vor allem um ein zeitgemäßes Kontomodell mit niedrigen Gebühren und praktischen digitalen Funktionen.
Bargeld, Beratung und Vollmachten nach der Filialschließung prüfen
Je nachdem, für welche Leistungen ein Konto benötigt wird, ist es wichtig, dass diese auch nach der Filialschließung weiterhin sichergestellt sind. Die folgende Tabelle zeigt, was betroffene Kunden prüfen sollten.
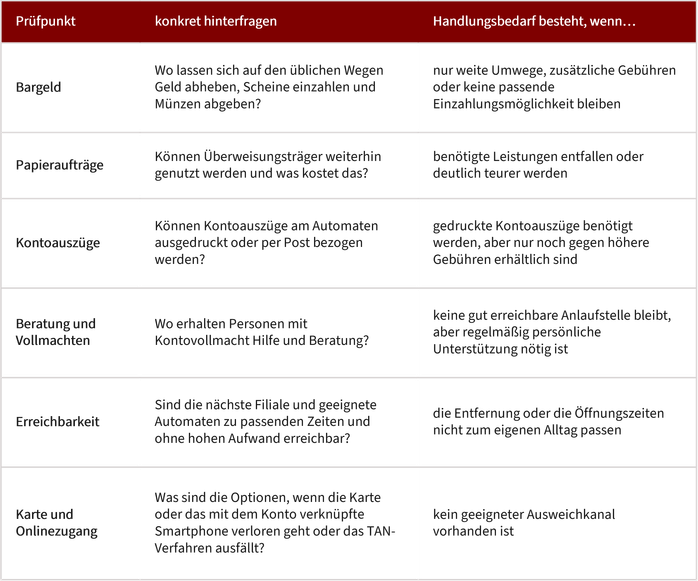
Nicht für jeden Bankkunden sind alle diese Punkte gleich wichtig, weshalb man selbst zunächst den eigenen Bedarf und seine individuellen Wünsche, in diesem Zusammenhang, erst einmal analysieren sollte, denn das ist wohl, bei einer Entscheidung für oder gegen die Suche nach einem neuen passenderen Kontomodell, die essentielle Grundlage dafür.
Vor der Filialschließung: Online-Banking einrichten
Die meisten Bankgeschäfte können heute gut online erledigt werden. Wer bislang noch kein Online-Banking für das eigene Konto eingerichtet hat, sollte dies rechtzeitig vor der Schließung der bisherigen Bankfiliale tun. Andernfalls kann die Umstellung schwieriger werden, wenn Rückfragen oder technische Probleme auftreten.
Ist das Online-Banking eingerichtet, kann man unter anderem:
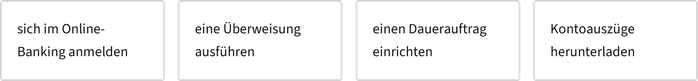
Eine erste Überweisung sollte testweise durchgeführt werden. Für die meisten anderen Dinge reicht es, sich anzuschauen, wo sie im Menü zu finden sind. Wichtig ist auch ein Plan für einen eventuellen Geräteverlust oder einen Wechsel des Geräts, wenn zum Beispiel ein Mobilgerät für das TAN-Verfahren verwendet wird. Dann muss klar sein, ob das Verfahren auf dem neuen Smartphone selbst aktiviert werden kann, oder ob die Ersatzdaten per Post zugestellt werden. Eine gut erreichbare Servicenummer wird daher noch wichtiger, wenn keine Filiale mehr direkt vor Ort existiert.
Die tatsächlichen Kontokosten
Eine nahe Filiale kann ihren Preis wert sein, wenn sie regelmäßig gebraucht wird. Ärgerlich wird es, wenn die Grundgebühr unverändert bleibt, der persönliche Nutzen aber deutlich sinkt. Beim Vergleich sollten neben der Kontoführungsgebühr auch Kartenpreise, Buchungsentgelte, Kosten für Bargeld und Einzahlungen, Papierauszüge, Fremdwährungskosten und der Dispozins berücksichtigt werden.
Banken sind mindestens einmal jährlich zu einer Entgeltaufstellung verpflichtet. Durch diese Aufstellung wird deutlich, welche Kosten im zurückliegenden Zeitraum tatsächlich angefallen sind. Auch bei der Eröffnung eines neuen Bankkontos ist die Bank verpflichtet, über alle anfallenden Entgelte zu informieren. So ist es möglich, bei einem potenziellen Wechsel die Kosten für das alte Konto und das neue Konto miteinander zu vergleichen. Die Summe sämtlicher Einzelposten sollte dann zeigen, welches Konto tatsächlich günstiger ist.
Keine Kommentare bisher