This article is also available in English: Read this article in English.
Seit fast 30 Jahren wird auch in Deutschland finanzielle Voodoo-Politik betrieben, frei nach der Trickle-down-Methode, die – ohne jegliche statistische Grundlage – behauptet, die Wirtschaft würde aufblühen, wenn man die Steuern der Reichen senkt. Und vom so erwirtschafteten Wohlstand würde dann auch etwas nach unten durchsickern.
Doch das Rezept hat inzwischen alle wichtigen Industrienationen des Westens tief in die Schulden gestürzt und den Staaten fehlt das Geld für Investitionen. Doch gerade öffentliche Investitionen und Staatskonsum stabilisieren die Wirtschaft, stellt jetzt – einmal mehr – eine neue Analyse des DIW fest.
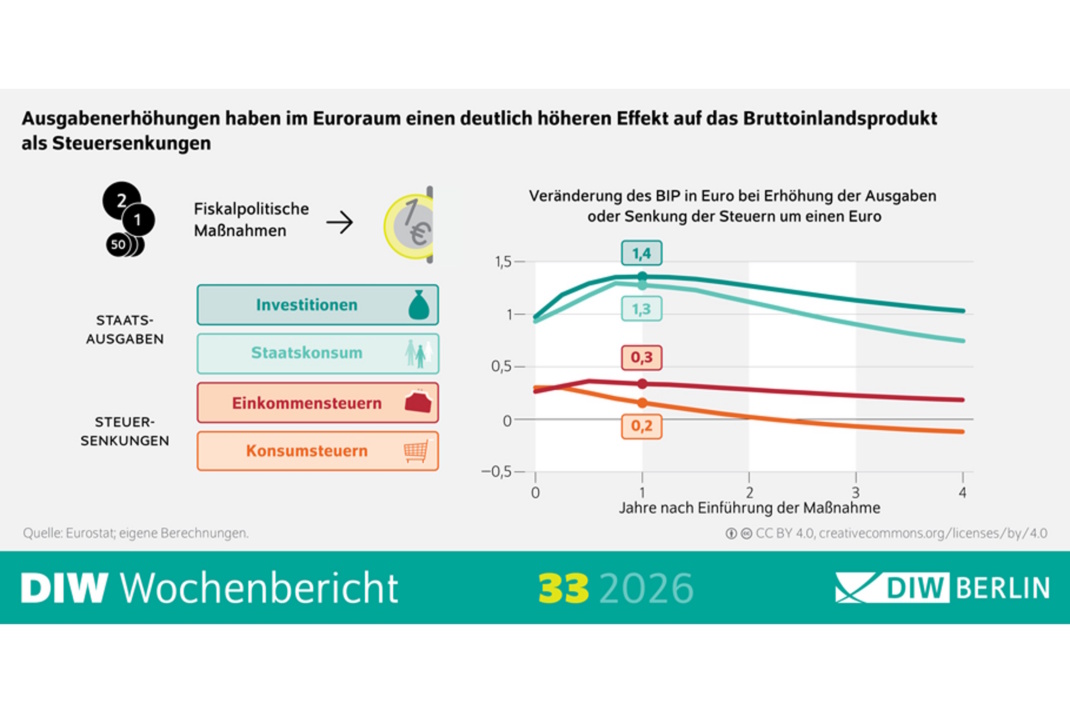
Und zwar kurzfristig deutlich stärker als Steuersenkungen. Und in jedem Land der EU. Das zeigt die neue Studie des Deutschen Instituts für Wirtschaftsforschung (DIW Berlin): Die gemeinsame Geldpolitik im Euroraum verstärkt die positiven Effekte fiskalischer Maßnahmen einzelner Länder. Für ihre Untersuchung kombinieren die Studienautoren Gökhan Ider und Malte Rieth aus der Abteilung Makroökonomie ein Modell für eine typische Volkswirtschaft des Euroraums mit empirischen Analysen der Mitgliedstaaten auf Basis von Eurostat-Daten.
Das Ergebnis: Jeder zusätzliche Euro an staatlichen Ausgaben erhöht das Bruttoinlandsprodukt demnach im ersten Jahr um bis zu 1,30 Euro. Steuersenkungen erzielen dagegen lediglich einen Effekt von bis zu 40 Cent je Euro.
„Die gemeinsame Geldpolitik verändert die Spielregeln der Fiskalpolitik im Euroraum. Weil die Europäische Zentralbank auf fiskalische Maßnahmen einzelner Mitgliedstaaten in der Regel nicht reagiert, werden nationale Ausgabenprogramme nicht durch Zinserhöhungen gebremst“, erklärt Studienautor Ider. Gleichzeitig profitieren Steuersenkungen, die tendenziell deflationär wirken, nicht von einer möglichen geldpolitischen Lockerung, die ihre Wirkung zusätzlich verstärken würde.
„In einer Währungsunion wie dem Euroraum wirken insbesondere fiskalpolitische Ausgabenmaßnahmen viel stärker als in Ländern mit eigener Geldpolitik wie den USA“, ergänzt Co-Autor Rieth.
Investitionen und Staatskonsum wirken über unterschiedliche Kanäle
Öffentliche Investitionen und Staatskonsum erhöhen die Wirtschaftsleistung zwar beide stärker als Steuersenkungen, entfalten ihre Wirkung jedoch auf unterschiedliche Weise. Öffentliche Investitionen regen vor allem private Investitionen an und bauen zugleich den öffentlichen Kapitalstock – etwa durch Investitionen in Infrastruktur – aus.
Dadurch können sie nicht nur die Nachfrage kurzfristig erhöhen, sondern auch die Produktionskapazitäten der Wirtschaft stärken. Ein höherer Staatskonsum kurbelt dagegen insbesondere den privaten Konsum an.
Steuerentlastungen steigern die private Nachfrage insgesamt deutlich schwächer und ihre Wirkung hält kürzer an: Nach vier Jahren ist ihre Wirkung nahezu verpufft, während der Fiskalmultiplikator für Staatsausgaben immer noch bei rund eins liegt.
Kurzfristige Vorteile gegen langfristige Risiken abwägen
„Insbesondere zur kurzfristigen Stabilisierung der Wirtschaft sind gut ausgestaltete Ausgabenmaßnahmen das wirksamere Instrument“, so Ider. „Gleichzeitig müssen die Regierungen die langfristigen Folgen für Staatsfinanzen und Wachstum im Blick behalten.“
Höhere Staatsausgaben oder geringere Steuereinnahmen können, so das DIW, die Tragfähigkeit der öffentlichen Finanzen beeinträchtigen und das langfristige Wirtschaftswachstum schwächen. Gleichzeitig weisen die Autoren darauf hin, dass die Ergebnisse vor allem für fiskalpolitische Maßnahmen einzelner Mitgliedstaaten gelten. Würden viele Länder des Euroraums ihre Ausgaben gleichzeitig ausweiten, könnte dies eine geldpolitische Reaktion der Europäischen Zentralbank auslösen und die Wirkung der Ausgabenmaßnahmen abschwächen.
Ohne belastbare Steuerpolitik keine sinnvolle Investitionspolitik
Aber das heißt auch, die Steuer dürften nicht sinken, sondern gerade die Steuern der Reichen und Vermögenden müsste steigen, damit die Staaten der EU überhaupt die Spielräume für Konjunkturprogramme bekommen. Denn das Märchen von der Wirkung der Steuersenkungen sorgt inzwischen dafür, dass Europas Staaten in Konjunkturflauten nicht mehr gegensteuern können und selbst ein 500 Milliarden Euro „schweres“ Sondervermögen etwa im deutschen Haushalt einfach verpufft, weil damit Finanzierungslöcher gestopft werden. An gesteigerte Investitionen ist dabei im normalen Haushalt überhaupt nicht zu denken.
Es ist ganz allein der Staat, der eine Investitionswelle auslösen könnte. Wenn er durch Steuersenkungen in den vergangenen 30 Jahren nicht an den Rand der Handlungsfähigkeit manövriert worden wäre.
Empfohlen auf LZ


So können Sie die Berichterstattung der Leipziger Zeitung unterstützen:


Es gibt 4 Kommentare
Das Problem am zunehmend nicht investierten Geld ist ja, daß es dort, wo es ist, leider nicht mehr fahrengelassen wird, sozusagen. In dem Falle kann resessionshemmend nur der Staat einspringen, das mag jetzt auch den Unterstellten von Marcel Fratzscher am DIW dämmern. Man fragt sich nur, wie es plötzlich kam? Die EZB glaubt weiter fest an drohende Inflation, warum auch immer, was ein weiteres Investitionshemmnis darstellt. Auch das scheint den Autoren zu dämmern. So wirkt es so, als würden sie sich von Marcel Fratzscher versuchsweise emanzipieren. Das allerdings ist auch irgendwie seltsam. Aber da gibt es ja das Schlagwort „kurzfrstige Stabilisierung“, das Ider und Rieth verwenden. Tja, vielleicht denken sie auch nur ultrakurzfristig.
Nebenbei empfehle ich ein älteres Stück von Heiner Flassbeck, in dem Fratzscher eine Nebenrolle spielt: https://www.relevante-oekonomik.com/2025/09/06/bin-ich-ein-boomer-eine-persoenliche-anmerkung-zu-einer-absurden-generationendebatte
Dass das DIW so schizophren ist, kam mir nicht in den Sinn. Ich hätte vor meinem Post nachschlagen sollen.
Am 25.6.2026 schrieb Heiner Flassbeck auf seiner Website unter https://www.relevante-oekonomik.com/2026/06/25/der-historische-irrtum-der-angebotspolitik dies:
„Das DIW, das einmal das einzige Institut in Deutschland war, wo man das Wort Nachfrage kannte, empfiehlt dem Staat heute eine Kürzungsorgie ohnegleichen. 180 Milliarden oder 3,9 Prozent des BIP, so dessen Präsident, Marcel Fratzscher, könne man pro Jahr aufbringen, um einen ‚Finanzierungsspielraum‘ für den Staat zu schaffen.“
Kürzungspolitik jüngst noch befürworten und nun Ausgaben empfehlen, wie paßt das zusammen? Sind heimlich Rüstungsausgaben gemeint?
Schön, dass die L-IZ eine DIW-Studie, die konkrete Zahlen liefert, referenziert. Aber eigentlich kalter Kaffee, den die Arbeitsgruppe Alternative Wirtschaftspolitik, da besonders Rudolf Hickel, Makroskop (symptomatisch leider eingestellt) und Heiner Flassbeck, u. a. mit dem Blog „Relevante Ökonomik“, schon seit Jahrzehnten gegen den Austeritätsirrsinn und das Paradoxon einer lediglich angebotsorientierten Politik, die die Nachfrage (Binnenkaufkraft!) außer Acht lässt und mittels Einsparungen ein Mehr erzeugen möchte. Der vorherrschende, gezielt verbreitete makroökonomische Unsinn verkleistert leider bis in die Wahlergebnisse das gesellschaftliche Bewusstsein. Die Mainstreamanhänger sollten wenigstens so ehrlich sein, statt der schwäbischen Hausfrau – Physikerin, bleib bei deinem Leisten! – den sich am Zopf aus dem Sumpf ziehenden Münchhausen im Panier zu führen.
Eine Erwähnung dieser anderen makroökonomischen Stimmen hätte dem Artikel gutgetan.